Atradius Atrium
Log in op ons online credit management platform. Het biedt u toegang tot alle Atradius online applicaties in één omgeving.

 Nederland
 Australië
 België
 Brazil
 Bulgarije
 Canada
 China
 Denemarken
 Duitsland
 Finland
 Frankrijk
 Griekenland
 Groep
 Hongarije
 Hongkong SAR
 Ierland
 India
 Italië
 Japan
 Litouwen
 Mexico
Nederland
 Nieuw-Zeeland
 Noorwegen
 Oostenrijk
 Polen
 Portugal
 Roemenië
 Singapore
 Slovenië
 Slowakije
 Spain
 Tsjechische Republiek
 Turkije
 Verenigde Arabische Emiraten
 Verenigde Staten
 Verenigd Koninkrijk
 Zweden
 Zwitserland
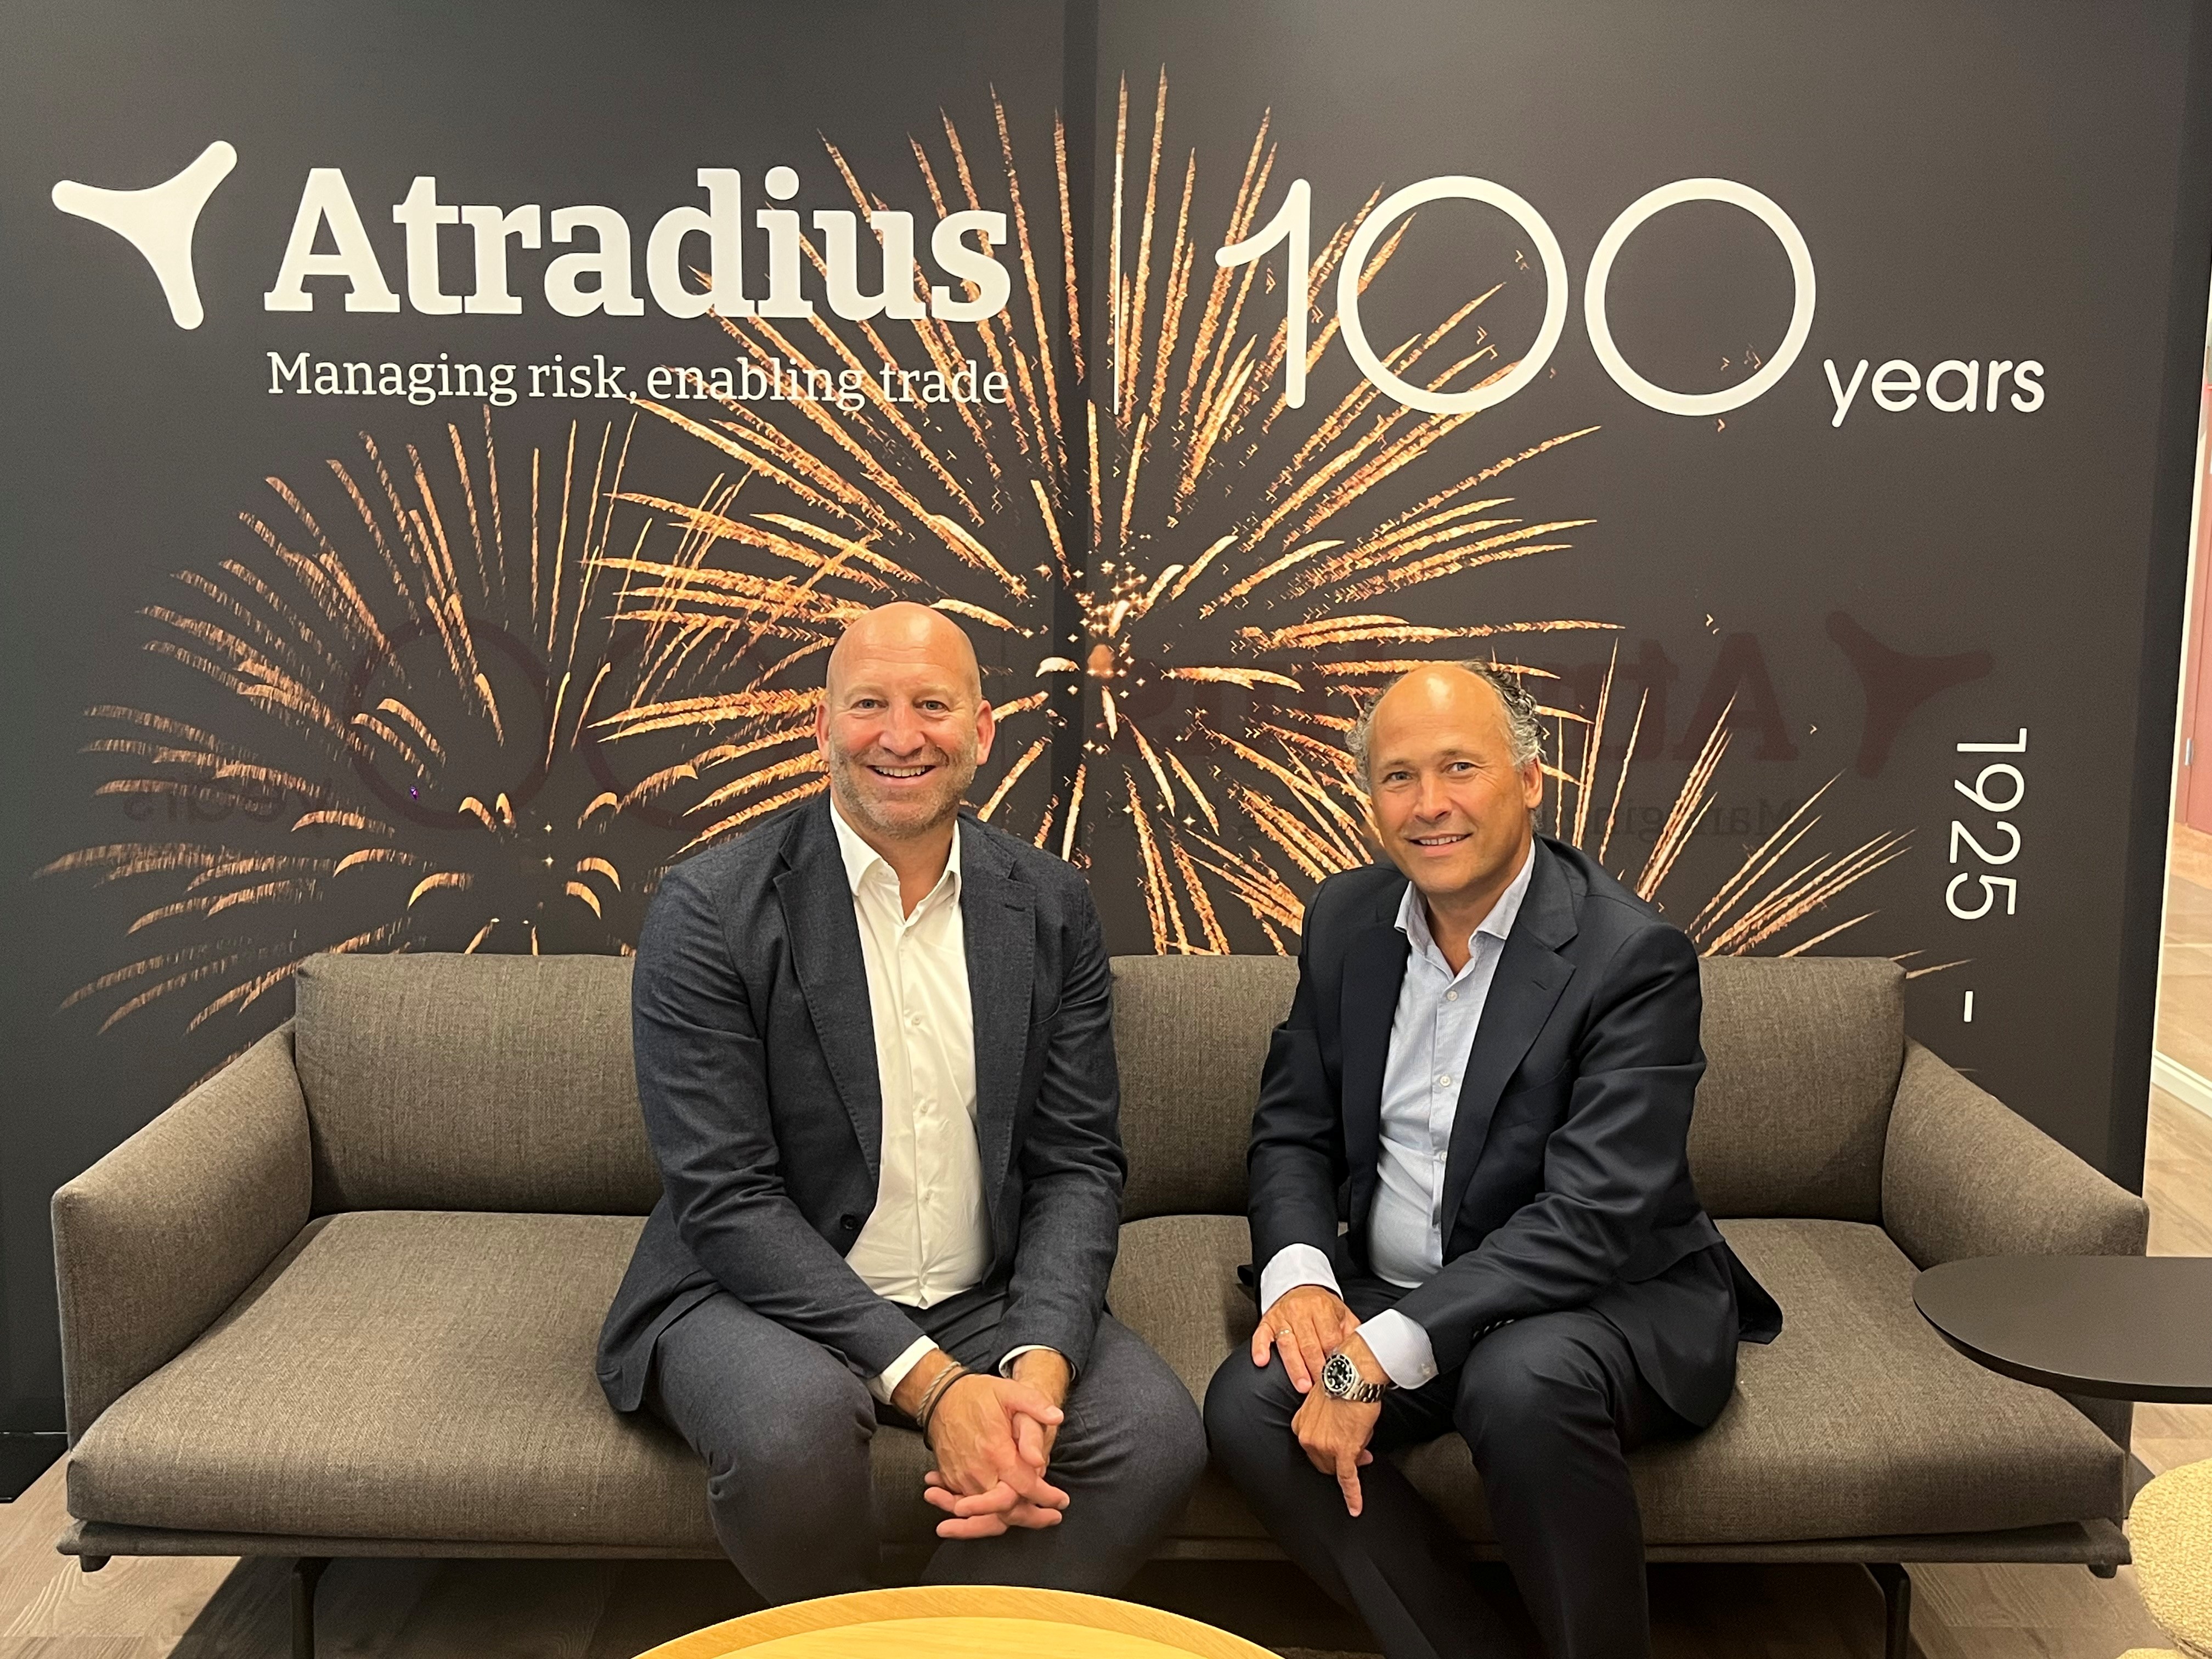
Kredietrisico’s zijn in de afgelopen jaren groter geworden, ze zijn ook steeds sterker met elkaar vervlochten en minder voorspelbaar geworden. Dat constateren Edwin Kuhlman en Rik Broekman, respectievelijk Risk Director en Commercial Director van kredietverzekeraar Atradius Nederland. Voor credit managers betekent dit dat het belang van vooruitkijken toeneemt. Maar hoe kun je het beste anticiperen op mogelijke toekomstige betalingsproblemen?
‘Beyond Borders‘, het thema van de Credit Expo dit jaar, verwijst naar het internationaal zakendoen en ontwikkelingen zoals het toenemend belang van de geopolitiek en de verschuivende handelsroutes. Maar voor credit managers is de betekenis breder. Beyond Borders gaat ook over hoe de credit manager de traditionele grenzen van zijn eigen vak moet doorbreken. Verder kijken dan alleen gedeponeerde jaarrekeningen, historische betaalpatronen en sectorcijfers. ‘Beyond borders’ gaan, om te voorkomen dat hij pas in een laat stadium een beeld krijgt van de kredietrisico’s die hij loopt. Te laat vaak.
‘Beyond borders’ in de eerste betekenis is een actueel onderwerp, zeggen Edwin Kuhlman en Rik Broekman. Actueler dan op het eerste gezicht misschien lijkt, door alle aandacht voor ontwikkelingen zoals ‘nearshoring’ en ‘friendshoring’. Want al zijn er natuurlijk bedrijven die hun toeleveringsketen willen inkorten of onderbrengen bij betrouwbare partners, globalisering is niet op z’n retour. Natuurlijk niet, zegt Kuhlman. “De wereld is groot, en er liggen nog steeds volop kansen voor Nederlandse ondernemers. En ondernemers zijn creatief en flexibel.”
Wel verschuiven de kansen en de bedreigingen steeds. Ondernemers passen zich aan. Ze zoeken nieuwe afzetmarkten, verleggen stromen en proberen de afhankelijkheid van bepaalde regio’s te beperken. Voor Nederlandse exporteurs blijft Europa daarbij belangrijk. Het grillige gedrag van de Verenigde Staten als het gaat om importheffingen en andere handelsbeperkingen krijgt in het publieke debat veel aandacht, maar het directe effect ervan is voor Nederland vooralsnog beperkt. Voor de meeste Nederlandse bedrijven zijn België, Duitsland en het Verenigd Koninkrijk nog altijd veel belangrijkere afzetmarkten. Tegelijk ziet Atradius dat de belangstelling voor Zuidoost-Azië groeit. Al verschilt dit per product en klanttype. Kuhlman: “Zit je in de bloemen, dan zal je misschien minder snel die kant op gaan. Dan zul je je eerder richten op markten dichterbij.”
Bepalender voor de internationale handel is dat allerlei risico’s in de afgelopen jaren hoger zijn geworden. “De laatste jaren is er heel veel gebeurd”, zegt Kuhlman. “Denk aan de coronacrisis, de Russische inval in Oekraïne, de supply chain-problematiek die nog eens werd verergerd doordat de Evergreen vastliep in het Suezkanaal, de handelspolitiek van de VS en later de oorlog in het Midden-Oosten. Atradius publiceert regelmatig over dit soort ontwikkelingen.”
De credit manager doet er goed aan ‘Beyond Borders’ te kijken, voorbij de beperkte, historische financiële gegevens. Als een bedrijf staal of metaal naar de VS exporteert en Washington voert nieuwe invoertarieven in, verandert het kredietrisico dat zakenpartners lopen van de ene op de andere dag.
Een rode draad in al deze publicaties is dat geopolitieke spanningen – conflicten in het Midden-Oosten, handelsconflicten, invoertarieven – van de ene op de andere dag de prijzen kunnen opdrijven, wat kan leiden tot hogere productie- en transportkosten, tot een lagere consumptie, uitstel van investeringen en andere economische tegenwind, wat natuurlijk weer het kredietrisico verhoogt.
Het is de eerste van drie risicocategorieën die volgens Kuhlman en Broekman in de afgelopen jaren sterk zijn toegenomen. Ook de lokale politiek levert steeds meer risico’s op. “De overheid was vroeger een stabielere partner voor bedrijven dan tegenwoordig”, zegt Broekman. Ad-hocbeslissingen geven nu vaker de toon aan. Subsidies die wegvallen, energiebeleid dat verandert, vergunningsprocedures die plotseling anders verlopen – allemaal zaken die direct gevolgen hebben voor bedrijven. Denk aan de zonnepanelensector, en aan sectoren als de chemie in Rotterdam of Limburg die te maken krijgen met structureel hoge energiekosten, waardoor bedrijven verdwijnen en daarin trekken ze hun toeleveranciers mee.
Dan is er nog een derde risicocategorie die snel in betekenis wint. Nederland zag de afgelopen jaren meerdere gevallen waarbij bedrijven na een digitale aanval weken stillagen. Identiteitsfraude, valse opdrachten, cyberaanvallen: ze kunnen een kerngezond bedrijf plotseling in de operationele en financiële problemen brengen. Waar toeleveranciers indirect ook door kunnen worden geraakt.
Al met al zijn de risico’s waarmee credit managers te maken hebben, in de afgelopen jaren onvoorspelbaarder, talrijker en sterker met elkaar verweven geraakt. We leven in een risicotijdperk, zou je kunnen zeggen.
Dat betekent nogal wat in de praktijk voor de credit manager.
Vroeger konden risico’s misschien nog grotendeels worden beoordeeld op basis van het land, de sector, de balans en de winst-en-verliesrekening van een bedrijf. Nu is dat zeker onvoldoende voor een goed credit management. Zeker wanneer de credit manager gewend is kredietrisico’s voornamelijk in te schatten op basis van financiële cijfers van handelspartners die historisch van aard zijn. “Als een bedrijf staal of metaal naar de VS exporteert en Washington voert nieuwe invoertarieven in, verandert het kredietrisico dat zakenpartners lopen van de ene op de andere dag”, zegt Kuhlman. De credit manager doet er daarom goed aan ‘Beyond Borders’ te kijken, voorbij de beperkte, historische financiële gegevens.
De credit manager moet zichzelf proactief vragen stellen over de mogelijke gevolgen van allerlei ontwikkelingen. Worden hogere kosten doorberekend aan klanten? Zijn handelsstromen verlegd? Heeft het bedrijf alternatieve markten gevonden? Welke sectoren zitten achter de klanten van dit bedrijf?
Credit management moet daarom strategischer van aard worden. Juist nu de ontwikkelingen van kredietrisico steeds moeilijker te voorspellen zijn, is het voor de credit manager nog belangrijker om de juiste afweging te maken tussen risico’s en kansen voor de onderneming. Dat vereist dus ook dat de credit manager proactiever te werk moet gaan. Sowieso draait credit management al jarenlang steeds minder om achterstallige facturen innen en steeds meer om maatregelen vooraf om wanbetaling tegen te gaan. Die ontwikkeling zet zich wat Kuhlman en Broekman betreft de komende jaren voort. “De credit manager moet zichzelf proactief vragen stellen over de mogelijke gevolgen van allerlei ontwikkelingen,” zegt Broekman. “Worden hogere kosten bijvoorbeeld doorberekend aan klanten? Zijn handelsstromen verlegd? Heeft het bedrijf alternatieve markten gevonden? Welke sectoren zitten eigenlijk achter de klanten van dit bedrijf?”
AI kan veel doen, maar kan niet de informatie analyseren die in het hoofd van die klant zit. Wat een ondernemer vertelt in een gesprek – welke orders zijn weggevallen, welke klanten langzamer betalen, hoe hij de komende maanden inschat – bestaat nergens als gestructureerde dataset.
De informatie is vaak niet openbaar. Persoonlijk contact met (potentiële) klanten wordt daardoor belangrijker. Ook in dit AI-tijdperk. Wat een ondernemer vertelt in een gesprek – welke orders zijn weggevallen, welke klanten langzamer betalen, hoe hij de komende maanden inschat – bestaat nergens als gestructureerde dataset. “AI kan veel doen”, zegt Kuhlman, “maar kan niet de informatie analyseren die in het hoofd van die klant zit.”
‘Beyond borders’ betekent voor de credit manager ook dat hij er goed aan doet binnen zijn bedrijf de samenwerking op te zoeken. De credit manager heeft van nature een positie die hem geschikt maakt als ‘spin in het web’, zeggen Broekman en Kuhlman. Credit management ligt op het kruispunt van sales, finance en operatie. Niet-betaalde facturen kunnen bijvoorbeeld wijzen op een liquiditeitsprobleem bij de klant, maar ook op onenigheid over levering, kwaliteit of gemaakte afspraken. “Als je ergens de eerste kwaliteitsissues met je product hoort”, zegt Broekman, “is het vaak bij de niet betaalde facturen.” De credit manager kan dergelijke signalen doorgeven aan de afdelingen sales, marketing, finance en operations – waardoor de kwaliteit van de bedrijfsvoering kan verbeteren en de betalingsbereidheid van klanten zal toenemen. Zo ontwikkelt de credit manager zich verder van administratief bewaker naar strategisch adviseur.
De kredietverzekeraar kan in dat proces een belangrijke rol spelen. Atradius kijkt immers niet alleen naar één debiteur of één sector, maar naar diverse landen, sectoren en handelsstromen tegelijk. Dat bredere zicht maakt het mogelijk signalen te herkennen die een individuele onderneming minder snel ziet.
Wij hebben onze risico’s sterk gespreid. We zitten in allerlei landen en in allerlei sectoren, over de hele breedte van de markt.
“Wij hebben onze risico’s sterk gespreid”, zegt Broekman. “We zitten in allerlei landen en in allerlei sectoren, over de hele breedte van de markt.” Die spreiding betekent niet alleen dat Atradius kredietrisico’s kan overnemen van individuele bedrijven met specifieke risico’s. Het betekent ook dat Atradius patronen kan herkennen die een individuele onderneming minder snel ziet: verslechterend betaalgedrag in een bepaalde sector, oplopende druk in een regio, of signalen dat een afnemer ook bij andere leveranciers trager of slechter betaalt. En dat het klanten goed kan informeren over de kredietrisico’s die het loopt. Bij grote ontwikkelingen – nieuwe invoertarieven, geopolitieke spanningen – volgen economische analyses snel. “Onze economische afdeling komt dan vrij snel met een rapport over de gevolgen, over handelsstromen”, zegt Kuhlman. Die rapporten worden vanuit meerdere landen en perspectieven samengesteld, waar relevant met een vertaling voor de Nederlandse markt.
Voor ondernemers wordt de informatie het meest concreet via kredietlimieten. Dit is het bedrag waarvoor Atradius het risico wil overnemen. “We blijven kredietlimieten monitoren en indien nodig werken we ze bij”, zegt Kuhlman. “Een aanpassing van een kredietlimiet is een signaal. Het betekent dat er volgens ons iets is veranderd in het risicobeeld van die afnemer. Wat natuurlijk een signaal kan zijn voor het herkennen van kansen en risico’s.”
Dit artikel is eerst verschenen op Credit Expo.
Neem contact met ons op om te ontdekken hoe je jouw eigen kredietrisicostrategie kunt versterken, en zie hoe wij je kunnen helpen om voorop te blijven lopen.
Kredietrisico’s raken steeds meer met elkaar verweven, worden steeds onvoorspelbaarder en zijn steeds moeilijker in te schatten op basis van financiële informatie alleen
Geopolitieke spanningen, wijzigingen in regelgeving en cyberdreigingen kunnen het risicoprofiel van een bedrijf vrijwel van de ene op de andere dag veranderen, waardoor credit managers voor nieuwe uitdagingen komen te staan
Naarmate risico’s complexer worden, gaat credit management verder dan alleen incasso’s en kredietcontroles; credit managers treden steeds vaker op als strategisch adviseurs, waarbij ze financiële analyse, klantinformatie en functieoverschrijdende samenwerking combineren om bedrijven te helpen problemen te voorzien en groei te ondersteunen
Door het betalingsgedrag, de sectoren en de markten in verschillende landen te monitoren, kan Atradius opkomende patronen signaleren die individuele bedrijven wellicht over het hoofd zien. Aan de hand van economische inzichten en beslissingen over kredietlimieten biedt het praktische signalen die bedrijven helpen om zowel risico’s als kansen eerder te herkennen